Irrationaliteten i aktiemarknaden

Ja, fast dom kommer nog huvudsakligen produceras i Kanada om det blir aktuellt.
Sant, glömde det. :rodnar
Blir det en deal typ Brasilien eller ännu tätare sas?
Det blir nog i slutändan ändå bra för Sverige också. 😊
Är väl dock inte omöjligt att det blir nya tullar på Sverige isf för tror inte gubb-sur blir så glad? :va
Hur svarar EU då kan man fråga sig.?🤔

Edit: Och även om aktien stigit sista tiden så är det ju -2% sista 6 månaderna.
Får nog bli ett litet köp. 😊
Men blir bara litet pga lite högt PE.
 
Last edited:
Sant, glömde det. :rodnar
Blir det en deal typ Brasilien eller ännu tätare sas?
Det blir nog i slutändan ändå bra för Sverige också. 😊
Är väl dock inte omöjligt att det blir nya tullar på Sverige isf för tror inte gubb-sur blir så glad? :va
Hur svarar EU då kan man fråga sig.?🤔

Edit: Och även om aktien stigit sista tiden så är det ju -2% sista 6 månaderna.
Får nog bli ett litet köp. 😊
Men blir bara litet pga lite högt PE.

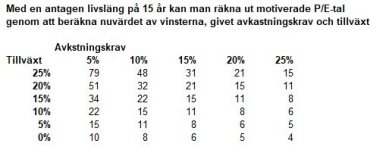
Högt pe men det kommer vara halverat redan om 2-3 år så relativt den tillväxt bolaget har så anser jag inte att det är högt.
*******************************************************************
Motiverade-PE-tal.jpg
**********************************************************************
Tillväxten det senaste året är 26-27%, styrelsens prognos för det närmaste året är några procentenheter lägre.
Beträffande avkastningskravet så är riskfria räntan 1,8-2,9% och man brukar säga att 3% är en rimlig riskpemie ovanpå det och då har vi ett rimligt avkastningskrav på 5-6% vilket betyder att vi hamnar nära på högst upp i vänstra hörnet som säger att rimligt pe = 79, och i fredags stängde aktien på ganska exakt pe = 50.
Och för varje kvartal hoppar rullande årsvinst upp med ca 5%.

Sen kan man förstås säga att det bara krävs att de politiska vindarna vänder så kan tillväxten falla ordentligt. Vidare så kan vet vi inte hut konkurrensen kommer förändras.

Men bara pe-talet som sådant är alltså försvarbart även om vi inte är vana med att se så höga pe-tal.
 
Jojo, med den här farten kan jag pensionera mig 42028, bara ett par-tre millenier efter att den odödlige kejsaren tagit över tronen.
Pensionen, det är där man ska lägga mest fokus, enligt mig. Störst chans göra riktig skillnad.
 
Hur går det för dysterkvistarnas portföljer?
Här tuggar det på.
Min har gått bättre än jag räknat med. Kör vidare med mitt långsiktiga mål och sitter oftast still i båten när det är oroligt och fortsätter att fylla på lite varje månad sakta men säkert.
 
Inte helt lätt att förstå varför ett företag i NVIDIAs storlek blir 10-15% sämre för att VD'n stoppar p!tten i fel kvinna? :va

Risken finns att han blir sparkad och vem ska ersätta honom? Nu verkar iofs ingen tro att han kommer bli petad som det skrivs men terminen är ner 5-6% trots det.

Och så kvarstår väl frågan om hon är en spion som det först sades, då kanske det blir tråkigare för aktieägarna.
 
Risken finns att han blir sparkad och vem ska ersätta honom? Nu verkar iofs ingen tro att han kommer bli petad som det skrivs men terminen är ner 5-6% trots det.

Och så kvarstår väl frågan om hon är en spion som det först sades, då kanske det blir tråkigare för aktieägarna.
Ja, tror knappast han får kicken.

Det blir nog en utredning på vad som ev kan ha "halkat" över till KIna.
Gissar att han inte gav ut sitt pwd direkt, men vem vet?
 
Då kanske man kan börja hoppas på ett slut på AI-hysterin snart...
Jag längtar efter lite mer sansad omvärld igen.
Det är inte omöjligt, eller ovanligt, med en kort återhämtning innan kraschen. Men ja, det hade varit skönt med en rejäl smäll så det äntligen återvänder till någon sorts normalläge.
 
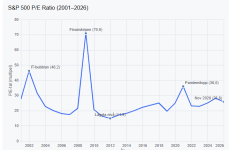
Vill vi ha en krasch? Det är väl en relativt stor skillnad på värderingarna nu jämfört med IT-bubblan för snart 25 år sedan.

Det är helt klart svårt att få full genomsyn på AI-relaterade bolags omsättningsflöden, men det finns trots allt ett värde i tjänsterna som levereras. Samtidigt är kunderna snabba på att implementera tjänster och produkter på ett sätt vi inte såg på tidigt 2000-tal.
 
Vill vi ha en krasch? Det är väl en relativt stor skillnad på värderingarna nu jämfört med IT-bubblan för snart 25 år sedan.

Det är helt klart svårt att få full genomsyn på AI-relaterade bolags omsättningsflöden, men det finns trots allt ett värde i tjänsterna som levereras. Samtidigt är kunderna snabba på att implementera tjänster och produkter på ett sätt vi inte såg på tidigt 2000-tal.
Jag hade föredragit att marknaden inte tappade all sans och reson till att börja med, men de stora bolag som finns nu kan inte få någon ekonomi att gå ihop, de skulle behöva kräva flera tiopotenser mer i betalning för att ens gå jämnt, betala av skulderna kräver ännu mer, plus att om några år borde lokala agenter vara tillräckligt bra för att det inte ska vara värt att köra dem på bolagens system som stjäl all din affärsinformation.
Så jag tror det kommer en hård marknadskorrigering varesig vi vill eller inte. Och som alltid är det ju förr dess bättre, för att göra smällen mindre.
 
Last edited:
Jag hade föredragit att marknaden inte tappade all sans och reson till att börja med, men de stora bolag som finns nu kan inte få någon ekonomi att gå ihop, de skulle behöva kräva flera tiopotenser mer i betalning för att ens gå jämnt, betala av skulderna kräver ännu mer, plus att om några år borde lokala agenter vara tillräckligt bra för att det inte ska vara värt att köra dem på bolagens system som stjäl all din affärsinformation.
Så jag tror det kommer en hård marknadskorrigering varesig vi vill eller inte. Och som alltid är det ju förr dess bättre, för att göra smällen mindre.

Många AI-bolag har ju väldigt låga PE-tal just nu, särskilt relativt den tillväxt de haft den senaste tiden så problemet ligger väl inte i utmanande värderingar utan att marknaden inte verkar tro att vinsterna håller i sig.

Slutkunderna använder väl huvudsakligen bara det som dom får gratis, än så länge. Jämför man med nättidningar så tog det ju en väldans massa år av gratis och reklamfinansierat innan man började få vissa kunder att betala för sig. Och många betalar fortfarande inte för att kunna läsa lite nyheter.

Vi är ju väldigt bortskämda med att allting på internet är gratis.

Nvidia som vi nu började diskutera har ju tex ett pe på 22, det räcker ju att ha en tillväxt marginellt över inflationen för att räkna hem det.
Marknaden förväntar sig alltså inte att den snabba tillväxten ska hålla i sig.

Och till Marcus vill jag säga att det här var varken en köprekommendation eller en säljrekommendation. Tolkar du in nåt sånt så får du ta ansvar för det själv.
 
Slutkunderna använder väl huvudsakligen bara det som dom får gratis, än så länge. Jämför man med nättidningar så tog det ju en väldans massa år av gratis och reklamfinansierat innan man började få vissa kunder att betala för sig. Och många betalar fortfarande inte för att kunna läsa lite nyheter.

Jag vet inte säkert, men det är troligen så bland privatkonsumenter. Däremot verkar det som många företag betalar för olika former av AI-verktyg via företagslicenser till sina anställda. Har inte kollat upp detta, så det är helt taget ur luften…

Jag tror även att företag är villiga att betala ordentligt för robusta produkter, framförallt AI-lösningar med sekretess inbyggd. Tror också att ERP system som tex SAP ligger tufft till om de inte adapterar sig snabbt - ni som jobbat med SAP vet att det är ett av de minst adaptiva systemen i världshistorien - om robusta alternativ dyker upp som kan erbjuda snabba expansioner/justeringar/rapporteringar/dashboards/osv, så blir nog SAP bara kvar bland de som redan fastnat i det spåret.

Som exempel bytte jag nyligen från QuickBooks till BooksGPT för mitt företag. Det är som natt och dag; quickbooks hade begränsad funktionalitet, obefintlig support, konstanta försök till uppsäljning, och en affärsmodell som byggde på att göra det så inihelvete svårt att kringgå deras betalningstjänst.
BooksGPT har ett organiserat interface, med bättre översikt, mer funktioner, skitsnabb support, och lägre pris. Dessutom fungerar AI funktionen förvånansvärt bra.

Gamla företag med långsamma QA-roller, sunkiga affärssystem kommer få det svårt.
 
Back
Top